2025年融资租赁行业监管新规对华南企业设备采购的影响分析
2025年第一季度,银保监会(现国家金融监督管理总局)针对融资租赁行业发布的《关于进一步规范金融租赁公司、融资租赁公司经营行为的通知(征求意见稿)》在华南制造业圈层引发连锁反应。广州、深圳、东莞三地的设备采购经理人普遍反馈,新增租赁合同的审批周期从原先的7个工作日拉长至15个工作日,且对承租人的经营流水核查维度增加了近40%。这并非简单的行政收紧,而是行业风险定价模型的一次底层重构。
新规背后的三重压力:资本充足率、集中度与穿透式监管
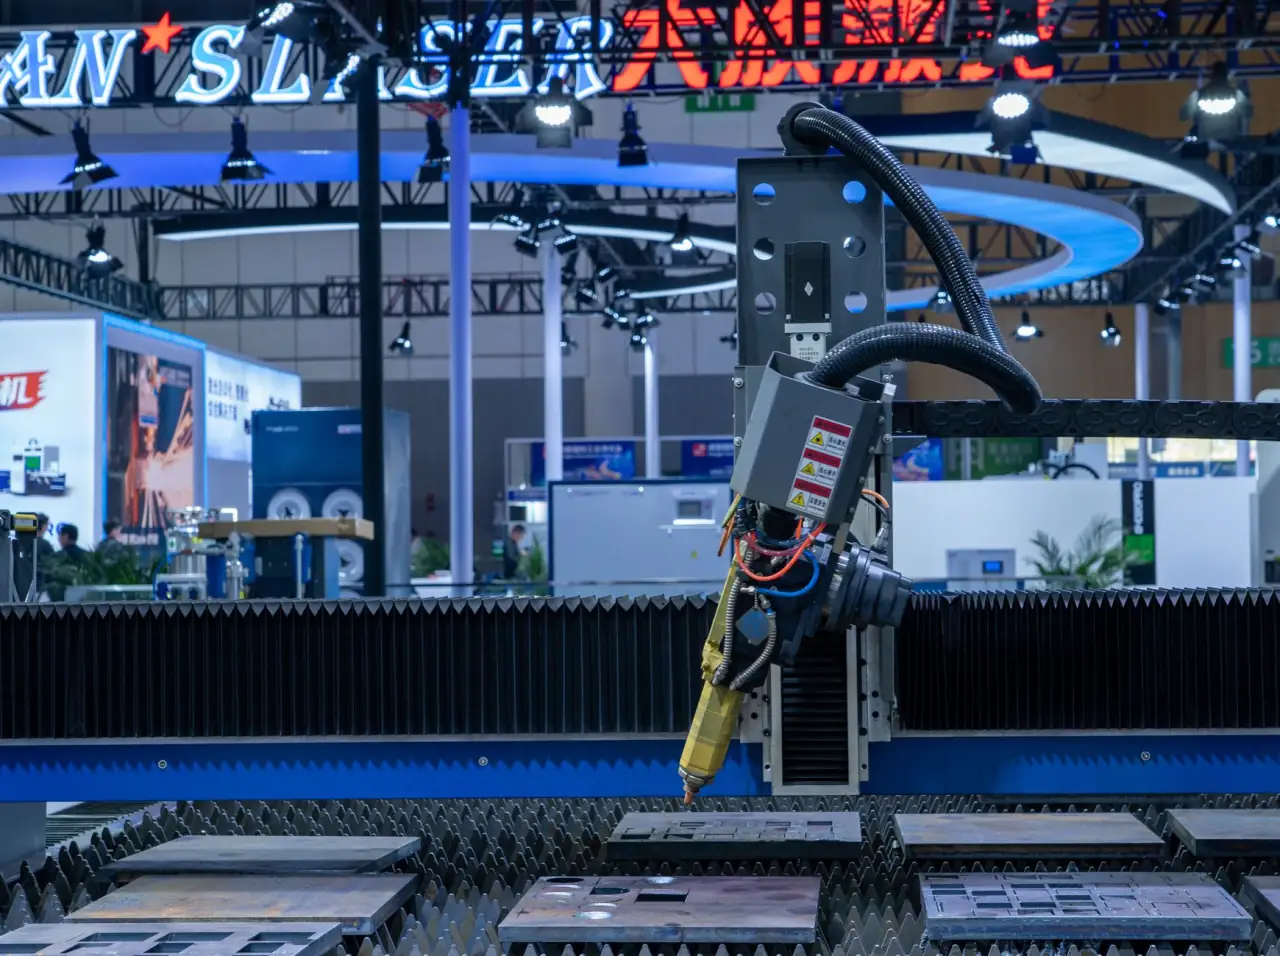
新规最核心的变动在于要求融资租赁公司对单一客户(含关联方)的融资余额不得超过净资产的30%,同时对设备类直租业务的**最低首付比例**从20%上调至30%。华南地区大量中小制造企业习惯以“零首付+高残值租赁”模式采购数控机床或注塑设备,这一条款直接抬高了设备上线的资金门槛。更深层的变化是,监管要求对租赁物进行“实质性和物理性”的穿透核查——过去部分企业以“回租”名义变相补充流动资金的通道被彻底堵死,设备的唯一性标识(如序列号、GPS定位)必须与发票、保险单形成闭环。
以广州番禺区的汽配压铸企业为例,其更新三套4000吨级压铸机的计划中,原方案通过售后回租释放30%的现金流用于原材料囤积,如今被要求改为直租模式,且需提供设备安装调试的阶段性验收报告。这意味着企业必须重新调整资本开支节奏,部分订单交付周期被迫延后。
新旧模式对比:从“信用投放”转向“资产运营”
对比2023年与2025年的华南市场样本,可以清晰看到两个分化趋势。第一个分化发生在**客户结构**上:年营收5000万以下的企业获取设备租赁的通过率下降了22%,而年营收过亿、有明确出口订单的企业反而获得了更优惠的利率(年化下调约60个基点)。第二个分化在于租赁公司的服务形态——头部机构开始配置专职的**设备残值评估团队**,对二手设备的处置渠道、再制造价值进行动态建模,而中小型租赁公司则被迫退回房产抵押类的“类信贷”业务。
具体到广州金融市场,这种转变带来一个显著现象:设备租赁的报价单不再只是“利率+手续费”的简单算术,而是包含设备保险、远程运维监控、以及期末回购承诺的综合性金融服务包。例如,针对SMT贴片机这类高折旧设备,部分机构已推出“按小时计费”的弹性租赁方案,将固定月供拆解为基础租金与使用量浮动租金。
对采购决策的实操建议:重新设计你的资本开支模型
面对新规,华南企业主在2025年下半年进行设备采购时,需要从三个维度重构决策逻辑。
- 现金流匹配度复盘:不再只看首付金额,而是计算设备全生命周期内的总租赁成本(含维保、保险、税费),与设备预期产生的边际利润进行对比。
- 供应商选择标准升级:优先选择具备厂商背景(厂商系)或与本地产业园区有深度合作的租赁公司,这类机构在资产处置环节更有优势,能提供更灵活的留购价。
- 合规前置审查:在签署意向书前,务必要求租赁公司提供内部风控模型中对“设备用途真实性”的验证流程说明,避免因资料准备不全导致放款延迟。
值得注意的是,广州金融监管部门近期也在推动“租赁+保险”联动试点,对投保了首台(套)重大技术装备综合险的设备,允许融资租赁公司适当降低风险资本占用。这为采购国产高端装备的企业提供了额外的议价空间。
对于深耕华南市场的从业者而言,这场调整的本质是**租赁物管理能力**的比拼。那些拥有工厂级IoT数据接口、能实时监测设备开工率的租赁服务商,正在获得更多定价权。企业采购部门需要学会阅读租赁合同中的“技术附件”,而非仅关注财务条款。未来两年,设备租赁将越来越像一种基于实物资产的运营服务,而非简单的资金拆借。