广州金融服务新动向:设备租赁在中小企业中的应用趋势
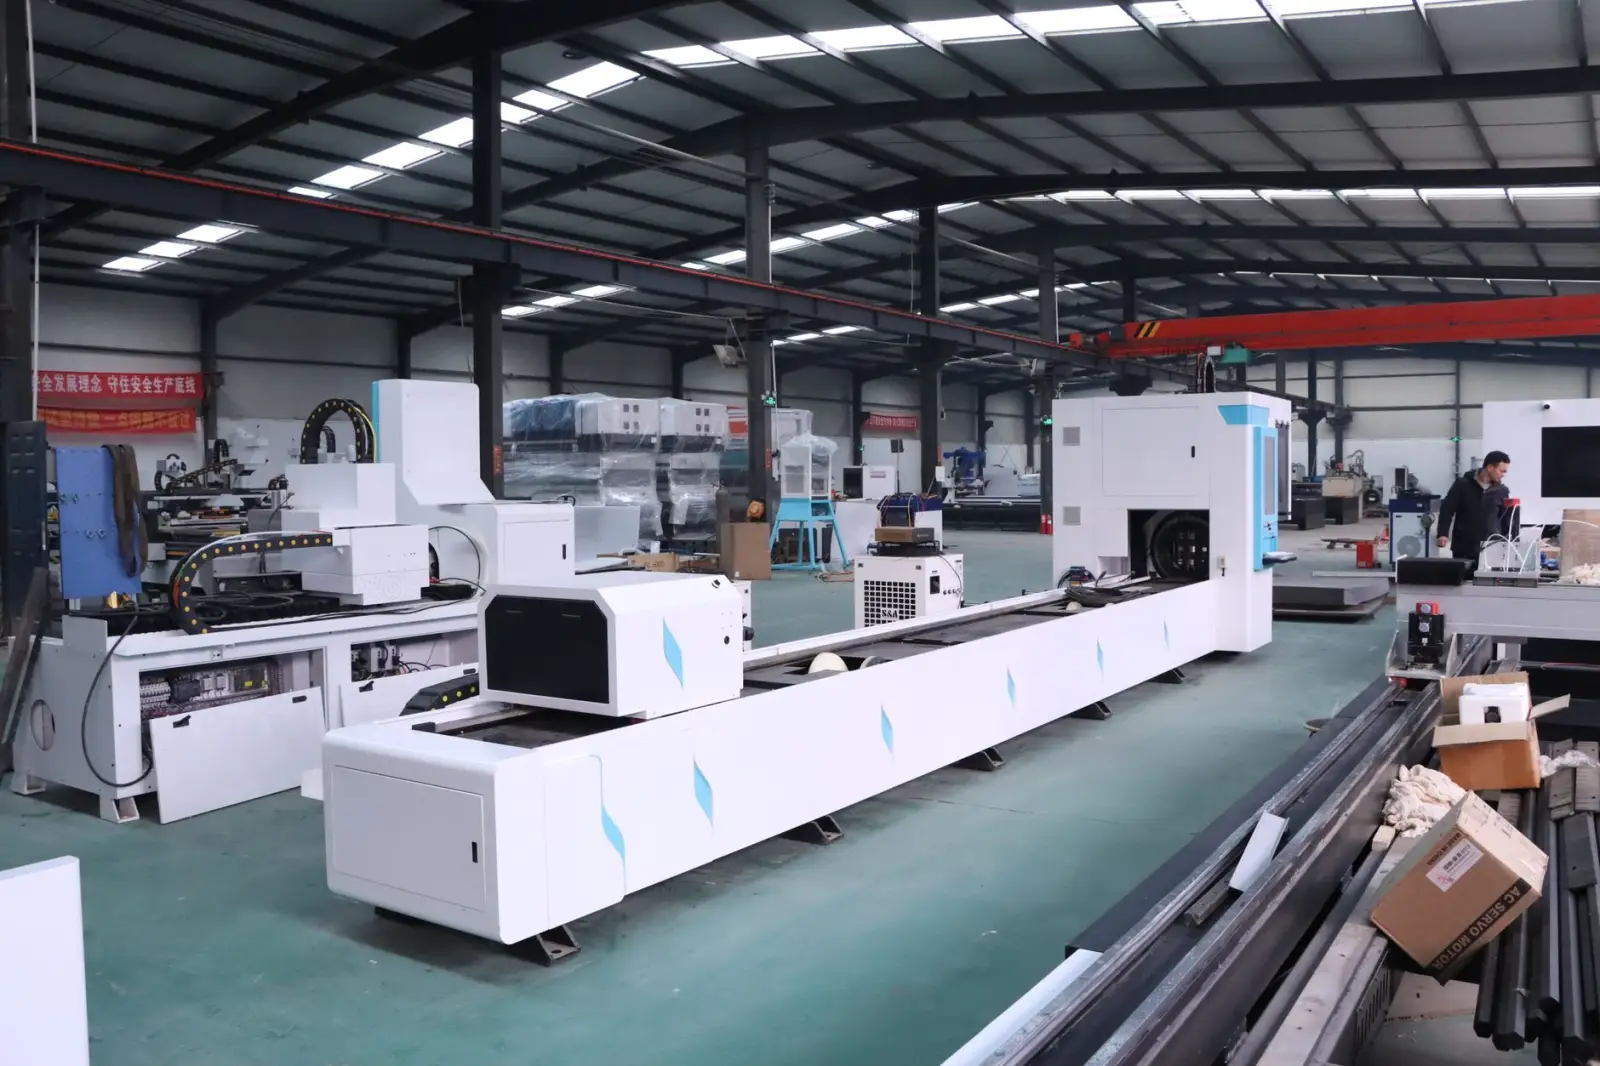
在广州的制造业和商贸企业中,设备租赁正从"备选融资方案"变成"常规经营工具"。过去两年,广州金融市场上融资租赁的渗透率在珠三角中小制造企业中明显提升,尤其是印刷、注塑、检测设备、物流车辆等单价高、折旧快的资产类别。设备租赁的核心逻辑并不复杂:企业不需要一次性支付全款,而是通过分期租金获得设备使用权,期满后可选择留购、续租或退租。这让现金流紧张的中小企业能把有限资金留给原材料采购和市场拓展。
设备租赁在广州中小企业中的三个实际应用趋势
从我们接触的本地客户来看,设备租赁的使用方式正在发生一些结构性变化,值得行业关注。
- 从"缺钱才租"转向"算账才租"。越来越多企业主会对比设备全款购入的资金占用成本与租赁综合成本,把融资租赁当作一种财务优化手段,而非单纯的救急渠道。
- 租赁标的从单机走向产线。过去多为单台设备,现在出现整条包装线、检测线打包租赁的需求,对融资租赁公司的资产评估和风控能力提出更高要求。
- 租期与设备技术迭代周期挂钩。在电子制造和检测行业,企业倾向于选择2-3年租期,与设备技术更新节奏匹配,避免设备"未折旧完已落后"的尴尬。
技术细节:租金结构如何影响企业实际成本
设备租赁的租金通常由本金、利息和手续费构成,但真正影响企业决策的是还款节奏与设备产出周期的匹配度。以一台价值80万元的注塑设备为例,若采用等额年金方式、租期3年,企业每月租金压力相对均匀;而若采用递增租金结构,前期负担轻、后期随产能爬坡逐步加重,更适合新产线投产初期。广州不少融资租赁公司在方案设计上已支持这种灵活结构,这恰恰是银行设备贷款较难做到的。
另一个容易被忽略的细节是留购价与残值处理。名义留购价通常设定为象征性金额,但企业在签约前应明确期满后的所有权转移流程、发票开具方式以及设备保险责任归属。这些条款看似琐碎,却直接影响后续资产入账和税务处理。
案例:一家广州包装企业的设备租赁实践
我们服务过的一家广州番禺包装企业,2023年需要新增一台高速模切机,报价约120万元。企业当时账上现金需优先保障原材料周转,全款购入会明显压缩流动性。最终方案是采用3年期融资租赁,首付比例较低,按月支付租金,期满留购。企业负责人后来反馈,设备投产后月均新增产值覆盖租金支出后仍有盈余,现金流压力比预想小得多。这个案例说明,设备租赁的价值不只是"借钱买设备",而是把设备投入与产出节奏对齐。
企业选择设备租赁时该关注什么
- 算清综合成本:对比租金总额、手续费、保险与全款购入的资金机会成本,不要只看月租金数字。
- 核实出租方资质:确认融资租赁公司具备相应经营资质,合同条款中设备权属、违约责任要清晰。
- 匹配租期与设备周期:租期过长可能造成设备技术落后仍要付租,过短则月供压力大。
广州金融环境的一个特点是,融资租赁与银行信贷、政策性担保形成互补,中小企业可以根据资产类型和现金流特征组合使用。设备租赁在其中的定位,是解决"有设备需求但不愿或不能一次性占用大额资金"这一类具体问题。对广州及周边制造业企业来说,把融资租赁纳入常规财务工具箱,比临时抱佛脚更有意义。