融资租赁与直接采购对比:广州制造业设备融资的成本分析
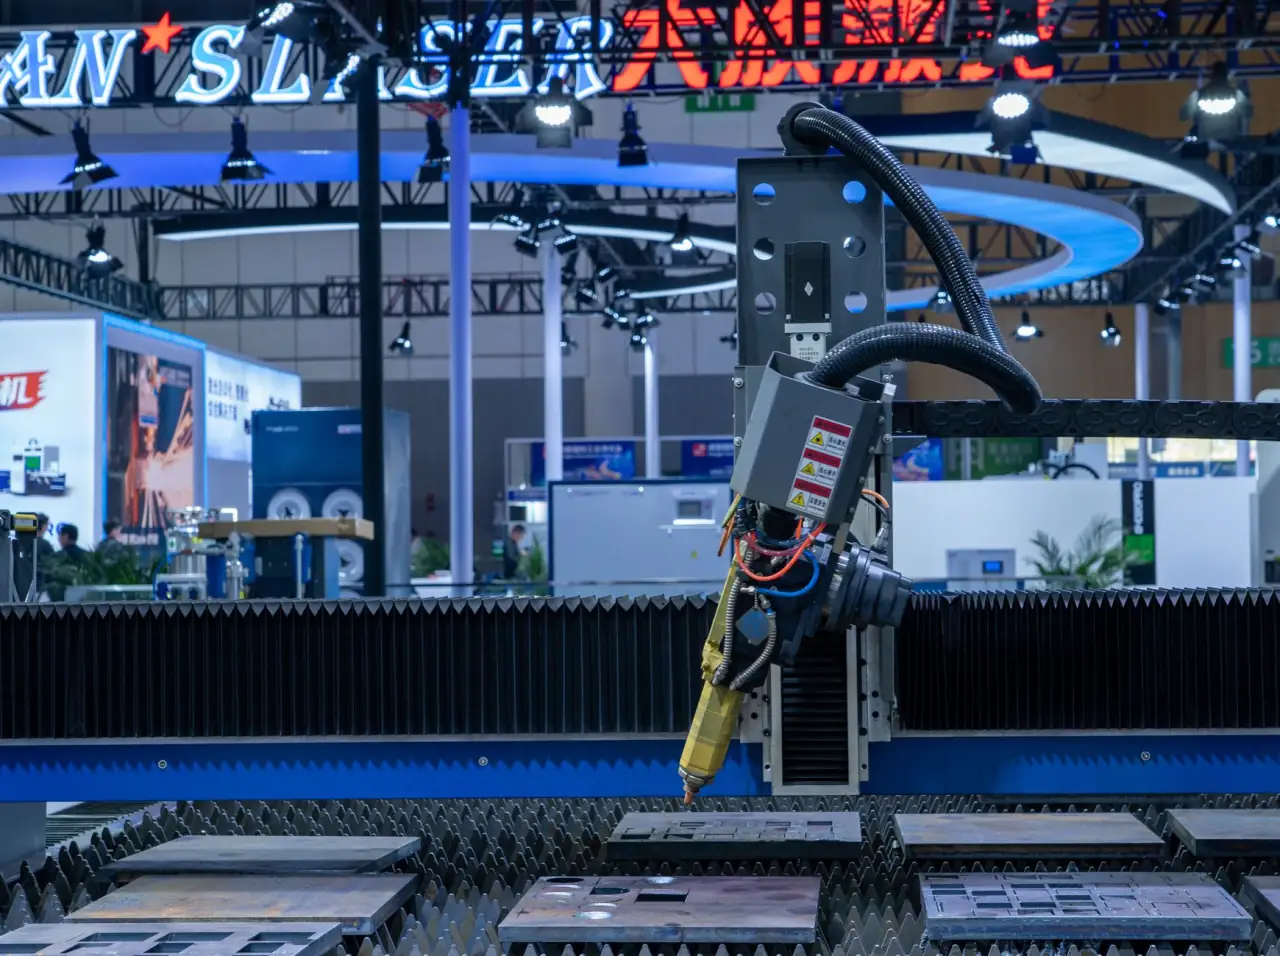
在广州番禺一家精密五金加工厂的车间里,两台三菱加工中心正满负荷运转。老板陈先生最近面临一个选择:是掏出380万现金直接买下第三台设备,还是通过融资租赁的方式引入?这不是个例。过去一年,广州制造业设备更新需求集中释放,融资租赁与直接采购的成本账,成了许多厂长案头反复演算的课题。
为什么直接采购的隐性成本容易被低估
直接采购看似简单,但资金占用的机会成本往往被忽略。以一台300万的CNC设备为例,若企业自有资金投入,按当前制造业平均资产回报率8%计算,每年隐性机会成本约24万。更关键的是,设备折旧周期通常5-8年,而技术迭代周期已缩短至3-4年,这意味着设备账面价值与市场价值之间可能产生较大偏离。
广州地区制造业贷款平均利率在4.5%-6%区间,但设备抵押贷款通常只能覆盖设备价值的50%-70%,且审批周期普遍在20个工作日以上。对于急需扩产的企业,时间成本可能比利息更昂贵。
融资租赁的成本结构拆解
设备租赁的核心逻辑是“使用权优先于所有权”。以广州富润天下融资租赁有限公司操作的一个典型案例来看:某注塑企业通过融资租赁引入一台海天注塑机,设备总价280万,租期3年,首付30%,年化综合成本约7.2%。
表面看比银行贷款利率高,但需要拆解几个变量:
- 首付比例灵活:通常20%-30%,远低于直接采购的100%资金占用
- 还款节奏匹配现金流:可按月/季等额还款,与生产回款周期同步
- 税务优化空间:租金可全额计入成本,产生抵税效应
- 残值处理选项:租期结束后可选择留购、续租或退还
实际测算中,若企业将节省的70%资金用于原材料周转,按制造业平均周转效率,年化收益可覆盖融资成本。这也是金融服务在制造业场景中的真实价值——不是单纯借钱,而是优化资金配置结构。
广州市场的特殊变量
广州作为珠三角制造业核心区,广州金融环境有几个独特之处。一是融资租赁公司密度高,竞争充分,实际费率比内地城市低0.5-1个百分点;二是制造业集群效应明显,设备二手流转市场活跃,租赁公司对残值评估更精准,愿意给出更灵活的方案。
但也要注意,不同区域的产业特点影响融资条件。例如番禺的数控设备、白云的注塑设备、增城的纺织机械,各自残值曲线和折旧节奏不同,专业租赁公司会据此调整租金结构。
决策框架:什么情况下选哪种
没有绝对优劣,只有场景匹配。以下是一个简化的决策参考:
- 现金流充裕、设备技术稳定:直接采购更划算,避免融资成本
- 扩产期、资金紧张:融资租赁可快速释放产能,用时间换空间
- 技术迭代快的设备:租赁可规避贬值风险,保持设备先进性
- 需要优化财务报表:经营性租赁可实现表外融资,改善资产负债率
建议广州制造业企业在决策前,先做两件事:一是测算设备全生命周期的现金流影响,而非只看采购价格;二是对比至少两家融资租赁方案,重点关注综合年化成本、还款灵活度和残值处理条款。设备是工具,资金是血液,让两者匹配生产节奏,才是成本控制的真正内核。